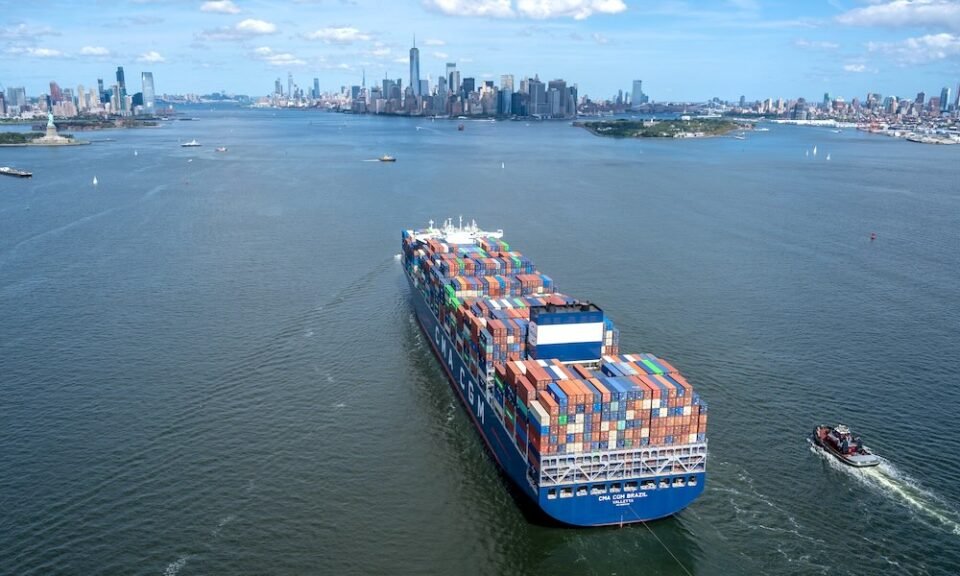
Une divergence géographique sans précédent fragmente le marché mondial du transport maritime de conteneurs, creusant un fossé historique de plus de 7 100 dollars par boîte de 40 pieds entre la flambée des cours transpacifiques et le repli continu des liaisons Asie-Europe.
Dans son dernier bulletin hebdomadaire Shipping Intelligence Weekly, le cabinet Clarksons Research met en lumière une fracture territoriale inédite sur les deux principales artères marchandes est-ouest du globe. Alors que les taux au comptant reliant Shanghai à l’Europe du Nord ont reculé de 5 % en glissement hebdomadaire pour s’établir à 2 425 dollars par EVP, les liaisons transpacifiques poursuivent leur ascension sous l’effet d’une demande soutenue, propulsant le différentiel entre les deux trades à son niveau le plus large jamais documenté dans l’histoire du secteur.
L’ampleur de cette distorsion transparaît avec une acuité accrue dans les derniers indicateurs standardisés à l’équivalent quarante pieds publiés par la plateforme d’analyse Xeneta. Au 17 septembre, le tarif spot depuis l’Asie vers la façade atlantique des États-Unis culminait à 11 259 dollars par FEU, contre seulement 4 103 dollars par FEU pour les cargaisons expédiées d’Asie vers l’Europe du Nord, matérialisant un écart supérieur à 7 100 dollars. Sur la côte Est américaine, le marché s’approche de ses sommets pandémiques, ne se situant plus qu’à 11,2 % de son zénith absolu de 12 683 dollars par FEU enregistré en janvier 2022, tandis que la desserte de la côte Ouest américaine se négocie à 7 960 dollars, soit 17,9 % sous son pic de la crise sanitaire.
Cette dissociation repose sur des facteurs d’ordre structurel. Sur l’axe Asie-Europe, la réintégration progressive de plusieurs services réguliers via la mer Rouge et le canal de Suez réinjecte des capacités de transport et résorbe l’inflation des tonnes-milles engendrée par les déroutement autour du cap de Bonne-Espérance, exerçant une pression baissière sur les tarifs alors même que d’autres compartiments maritimes restent soutenus par les tensions au Proche-Orient. À l’inverse, le couloir transpacifique bénéficie d’une consommation résiliente et d’une stricte discipline de capacité de la part des armateurs. Selon Xeneta, bien que l’offre de cales d’Asie vers l’est américain ait augmenté de 6 à 7 % en septembre par rapport au mois d’août, les cours ont poursuivi leur trajectoire ascendante, l’analyste en chef Peter Sand anticipant de nouvelles poussées tarifaires avec l’amorce du mois d’octobre et de la Semaine d’or en Chine.
Dans le même intervalle, le bassin intra-asiatique, premier ensemble d’échanges conteneurisés de la planète, aligne des niveaux de rémunération record. L’indicateur Intra-Asia Container Index du cabinet Drewry s’est apprécié de 6 % la semaine passée pour culminer à 1 402 dollars par FEU, inscrivant un quatrième sommet historique consécutif sous l’effet conjugué des aléas géopolitiques, des perturbations météorologiques liées aux typhons et de l’accélération des flux d’exportation chinois avant les congés nationaux.
