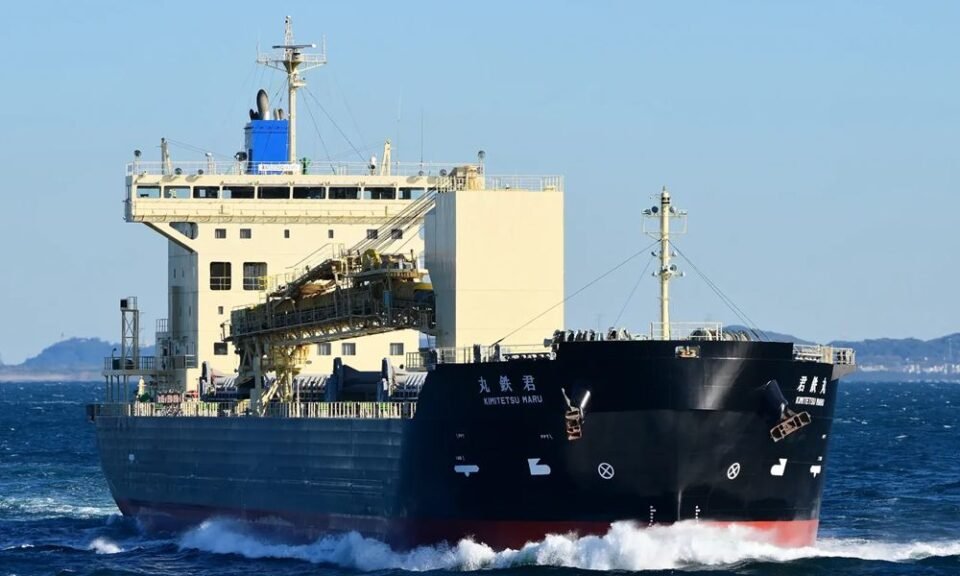
Conséquence directe de l’interruption des expéditions de calcaire en provenance du golfe Persique liée au conflit régional, la Chine s’est imposée comme un exportateur alternatif stratégique, bouleversant les flux de vrac sec et propulsant la rentabilité des trajets de retour vers l’Afrique de l’Ouest.
D’après les dernières analyses communiquées par la société de courtage maritime grecque Ursa, les exportations internationales de calcaire de la Chine ont bondi pour atteindre 5,49 millions de tonnes sur les huit premiers mois de l’année 2026, contre seulement 110 000 tonnes sur la même période de l’exercice précédent. L’Inde s’est hissée au rang de premier acquéreur de ces volumes, talonnée par le Bangladesh, les industriels asiatiques cherchant activement des substituts pour compenser l’interruption brutale des flux moyen-orientaux.
Matière première fondamentale pour la production de chaux et de ciment, le calcaire constituait traditionnellement un pilier des flux de vrac sec transportés par des navires équipés de grues au départ du Moyen-Orient. Ce commerce a été profondément déstabilisé par la guerre impliquant l’Iran, les tonnages exportés depuis le golfe Persique s’étant effondrés de 2,8 millions de tonnes en février à seulement 100 000 tonnes en mars, avant qu’aucune expédition ne soit enregistrée à compter du mois de juin.
Sur la période de janvier à août 2026, les sorties maritimes de calcaire du Golfe ont plongé de 73 % en glissement annuel pour plafonner à 5,5 millions de tonnes, matérialisant un déficit d’approvisionnement d’environ 15 millions de tonnes par voie de mer. Les opérateurs chinois ont d’ores et déjà réussi à compenser environ un tiers de ce volume manquant. Ce recul s’inscrit dans une contraction généralisée des flux de vrac sec du Golfe, les expéditions de soufre, d’agrégats, d’urée et d’autres matières premières s’étant également effondrées, contraignant les chargeurs à s’approvisionner sur des zones géographiques beaucoup plus éloignées.
En dépit de ces perturbations géopolitiques majeures, le marché mondial du calcaire a fait preuve d’une réelle résilience, les chargements globaux n’ayant fléchi que de 1,3 % pour s’établir à 55,5 millions de tonnes entre janvier et août, signe tangible de la célérité avec laquelle les exportateurs alternatifs ont pris le relais.
Cette reconfiguration spatiale du commerce maritime a eu des répercussions inattendues sur l’économie du transport en vrac, stimulant la demande au départ de l’Asie du Nord, en particulier pour les segments des navires Supramax et Ultramax. Les revenus des trajets de retour (backhaul) de ces navires reliant le nord de la Chine à l’Afrique de l’Ouest ont atteint en moyenne 96,4 % de l’indice de référence S10TC cette année, contre 91,3 % en 2025. Au cours du mois de juin, les gains sur cette liaison ont même surpassé le niveau moyen de l’indice, tandis qu’en septembre, ils se maintenaient à 95,5 % du S10TC, alors que la moyenne historique de ce mois s’établit habituellement à seulement 68,5 %, transformant un trajet traditionnellement sous-évalué de repositionnement en un axe particulièrement rémunérateur.
Source : Ursa Shipbrokers / Splash247
