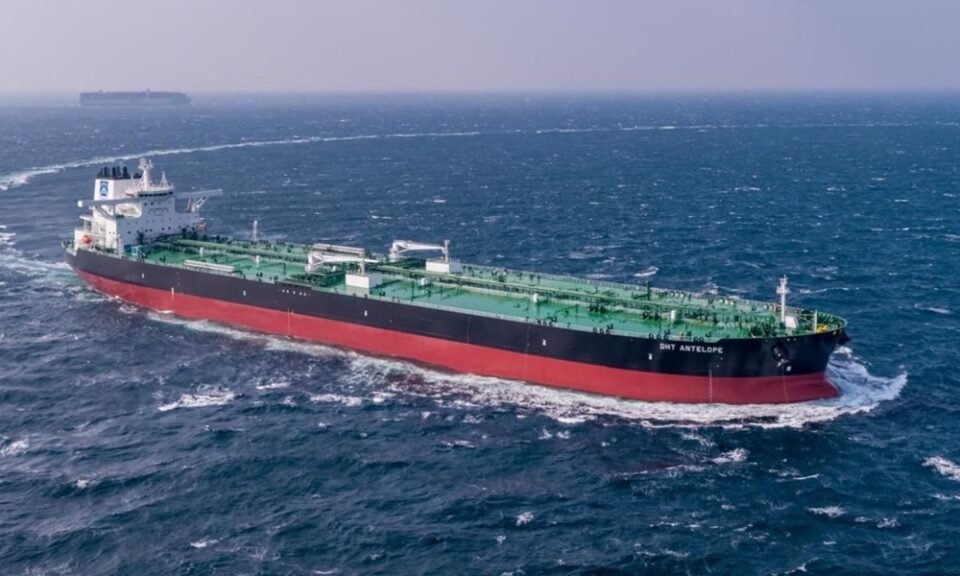
À l’image des alpinistes atteignant la zone de mort au-delà de 8 000 mètres, le segment des très grands pétroliers bruts (VLCC) enregistre une inversion historique des prix où les navires d’occasion se négocient avec une prime inédite de 49 % par rapport aux constructions neuves.
Le marché mondial du transport maritime de brut lourd traverse une phase d’échauffement paroxystique historiquement associée aux sommets des supercycles sectoriels. Selon les dernières évaluations de VesselsValue, filiale de Veson Nautical, un superpétrolier de classe VLCC âgé de cinq ans est actuellement valorisé à 207,6 millions de dollars, soit une surcote spectaculaire de près de 49 % par rapport au prix de référence d’une commande neuve en chantier, fixé à 139,6 millions de dollars. Cette distorsion tarifaire gagne l’ensemble de la flotte mature : une unité de dix ans est cotée à 182 millions de dollars, tandis qu’un navire de quinze ans a franchi pour la première fois le seuil de parité avec le neuf le 27 septembre 2026 pour atteindre 140,1 millions de dollars, la revente immédiate d’un contrat prêt à naviguer grimpant jusqu’à 226,4 millions de dollars.
Ce découplage sans précédent s’explique par la prime accordée à la disponibilité instantanée des capacités nautiques face à des délais de livraison industrielle repoussés à l’horizon 2029 pour tout nouvel engagement en chantier naval. L’immédiateté opérationnelle prend une valeur marchande démesurée alors que Clarksons Research rapporte que les revenus journaliers moyens des VLCC oscillent autour de 600 000 dollars par jour, un montant dix-sept fois supérieur à leur moyenne décennale, sous l’effet conjugué du rebond des exportations du Moyen-Orient et de la désorganisation structurelle des routes pétrolières traditionnelles.
D’après les analyses rétrospectives conduites par Rebecca Galanopoulos chez Veson Nautical, la valorisation d’un VLCC de cinq ans au-dessus d’une construction neuve ne s’est produite de manière durable qu’à cinq reprises au cours de ce siècle : de juin 2000 à février 2001, de mai à juillet 2004, d’octobre à décembre 2004, de novembre 2007 à octobre 2008, et durant l’épisode actuel amorcé le 20 février 2026. Alors que les cycles achevés antérieurs duraient en moyenne six mois avec un écart maximal plafonné à 21 % en décembre 2007, l’inversion actuelle dépasse déjà les épisodes de 2004 en longévité et s’impose comme la plus extrême jamais documentée dans l’histoire moderne de la navigation commerciale.
Les diagnostics comparatifs des grandes maisons de courtage confirment l’exceptionnalité de cette conjoncture. L’agence Affinity Shipping, qui observe une moyenne lissée sur sept segments de navires de cinq ans, ne recense que deux inversions passées en 2005-2006 (durée de six mois) et en juillet 2007 (un mois), tout en rappelant que le segment des Suezmax avait réussi à se maintenir au-dessus de la parité neuve pendant 26 mois consécutifs entre septembre 2006 et octobre 2008. De son côté, l’institution financière Danish Ship Finance dénombre 11 occurrences distinctes depuis 2000 sur son ratio mensuel tankers, soulignant que si la zone de surchauffe punit traditionnellement les acteurs qui s’y attardent, le supercycle historique de 2003-2008 y avait stationné pendant près de six années consécutives. Enfin, les données de Maritime Strategies International (MSI), dirigée par Adam Kent, révèlent une rareté plus marquée encore pour les très grands pétroliers, rappelant que si les vraquiers Capesize et Panamax connaissent des inversions plus longues de 11,8 à 13,3 mois en moyenne, les superpétroliers n’avaient enregistré jusqu’alors qu’un seul épisode de trois mois depuis le début du millénaire.
