Tandis que l’indice ClarkSea multiplie les sommets historiques et que les revenus des navires-citernes pulvérisent les barèmes conventionnels, la multiplication des commandes de navires neufs et la normalisation progressive des routes maritimes conduisent les principaux analystes du secteur à ausculter les signes avant-coureurs d’un retournement de cycle.
L’envolée sans précédent des marchés maritimes mondiaux continue d’échapper aux schémas cycliques ordinaires, portée par un indice ClarkSea de Clarksons Research qui s’est hissé à 75 658 dollars par jour, signant son quatrième record historique consécutif après un troisième trimestre déjà exceptionnel à 46 384 dollars quotidiens, supérieur au pic de 44 222 dollars atteint au deuxième trimestre 2008. Cette surchauffe se matérialise par un comportement d’achat effréné où les acquéreurs n’hésitent plus à payer le prix du neuf pour des navires d’occasion très âgés. Selon les relevés de Gibson Shipbrokers, le suezmax Karolos construit en 2009 s’est négocié à 92 millions de dollars et le Tataki de 2010 à 95 millions de dollars, alors que la valeur de référence d’une construction neuve s’établit à 93 millions de dollars, illustrant le consentement des armateurs à débourser des sommes équivalentes au neuf pour des unités approchant les dix-sept ans d’âge. Le phénomène s’avère encore plus prononcé sur les très grands transporteurs de brut VLCC, le Sea Leopard de 2011 s’étant vendu pour environ 170 millions de dollars après l’échec d’une transaction antérieure à 136 millions, tandis que deux autres unités de 2011, le Seeb et le Samail, ont atteint 160 millions de dollars chacune, Gibson décrivant un appétit insatiable pour le tonnage disponible immédiatement.
Cette frénésie s’accompagne d’une riposte industrielle massive des chantiers navals avec 71 millions de tonnes de jauge brute compensée (TBC) passées sous contrat cette année, un rythme d’engagement comparable au record historique de 2007 qui porte le carnet de commandes mondial à 226 millions de TBC, en progression de 25 % sur un an. Clarksons prévoit que la production des chantiers atteindra 64 millions de TBC en 2027 puis 69 millions en 2028, représentant actuellement 23 % de la flotte existante contre plus de 50 % au sommet de 2008. Dans le même temps, les démolitions de navires se sont totalement taries, Gibson soulignant dans sa note sectorielle intitulée « I See No Ships » que les chantiers de recyclage manquent cruellement de candidats, les propriétaires préférant maintenir en exploitation des navires vieillissants générant des marges quotidiennes considérables plutôt que de les céder à la ferraille.
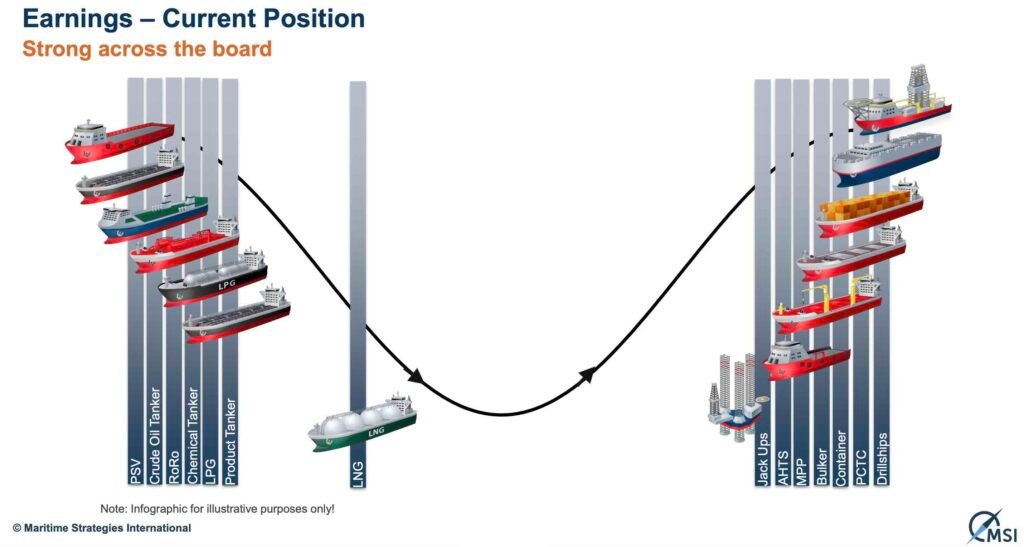
Au sein des grands compartiments de transport, le segment des conteneurs apparaît comme le plus vulnérable à un point d’inflexion cyclique à court terme. Niels Rasmussen, analyste en chef chez BIMCO, anticipe un fléchissement des conditions de marché dès la fin de l’année 2026, calculant que même dans l’hypothèse où l’ensemble des navires atteignant 25 ans serait envoyé à la casse, la flotte de porte-conteneurs croîtrait encore d’environ 9 % par an entre 2027 et 2029 face à une progression de la demande de transport contenue entre 3 % et 5 %. Cet afflux s’adosse à un carnet d’ordres record de 15,6 millions d’EVP et intervient alors que le rétablissement des transits par le canal de Suez menace de libérer près de 10 % de la demande effective de navires. Cette réintégration n’est plus théorique : Linerlytica recense plus de 140 porte-conteneurs cumulant plus de 2 millions d’EVP ayant réemprunté Suez depuis mai, Sea-Intelligence évaluant la normalisation des liaisons en mer Rouge à environ 27 %. Sur le front tarifaire, Peter Sand, analyste en chef chez Xeneta, confirme que les lignes Asie-États-Unis ont franchi leur pic consécutif aux tensions d’Ormuz, tandis que les taux Asie-Europe refluent depuis juillet, confrontant les armateurs au défi d’absorber d’imposantes unités de plus de 12 000 EVP livrées par les chantiers alors que la flotte affrétée restituable concerne majoritairement des gabarits inférieurs à 8 000 EVP.
Le marché du vrac sec présente pour sa part une résilience structurelle supérieure, soutenu par une expansion réelle des flux de marchandises et l’allongement des trajets plutôt que par de simples perturbations géopolitiques temporaires. La montée en puissance des exportations de bauxite et de minerai de Guinée, la fermeté des importations chinoises et la part accrue des rotations transocéaniques entre l’Atlantique et l’Asie fournissent un socle solide en tonnes-milles. Maritime Strategies International (MSI) table sur une croissance du commerce de vrac sec d’environ 2 % l’an prochain, avec une progression de la demande de navires de 3,7 % et une augmentation de l’offre effective de 4 %, son directeur Will Fray prévoyant le maintien de conditions fermes en 2027 malgré un léger tassement de l’équilibre offre-demande. De son côté, BIMCO rappelle que seuls 14 % de capacités nouvelles doivent être livrées d’ici la fin de la décennie, un afflux tempéré par un gisement de recyclage équivalent à 8 % de la flotte existante.
Le compartiment des navires-citernes évolue en revanche dans une dimension déconnectée des repères historiques. Alors que le courtier Affinity évalue la moyenne historique des revenus spot suezmax depuis 2000 à 35 000 dollars par jour, l’indice TD20 a bondi de 150 000 dollars en une séance la semaine dernière pour franchir le seuil des 500 000 dollars quotidiens, les VLCC s’échangeant ponctuellement au-dessus de 1 million de dollars par jour. Cette prime de crise découle de la réorganisation logistique dans le détroit d’Ormuz, où les navires-navettes, les transbordements en mer d’Oman et les restrictions d’assurance absorbent une part considérable de la flotte disponible. Néanmoins, Poten & Partners met en garde contre l’impact de ce renchérissement sur la demande pétrolière finale : acheminer du brut du Moyen-Orient vers l’Asie par VLCC coûtait 1,73 dollar par baril en début d’année, soit 3 % du prix du pétrole livré, contre près de 33 dollars par baril aux cours récents d’environ 1,3 million de dollars par jour, ce qui représente désormais 27 % du coût d’importation. Le cabinet prévient qu’un assouplissement de l’équilibre sur le marché du brut entraînerait une décrue rapide des taux de fret.
Bien que Braemar anticipe la prolongation des tensions géopolitiques et révise à la hausse ses prévisions tarifaires de brut pour 2027 et 2028, la réponse de l’offre s’impose avec une force croissante, le carnet de commandes de pétroliers atteignant désormais 27 % de la flotte mondiale, dont 37 % pour les VLCC et 32 % pour les suezmax, BIMCO prévoyant une extension de 26 % des capacités de pétroliers de brut d’ici 2030. Après avoir été sauvé de la surcapacité au cours des dernières années par une série de crises imprévisibles ayant amputé l’offre effective plus vite que les chantiers ne pouvaient livrer, le transport maritime se trouve face aux conséquences de ses propres investissements, le cabinet Affinity observant que si le marché semble armé pour résister encore quelque temps, les lois fondamentales de la gravité économique finiront inévitablement par s’imposer.
