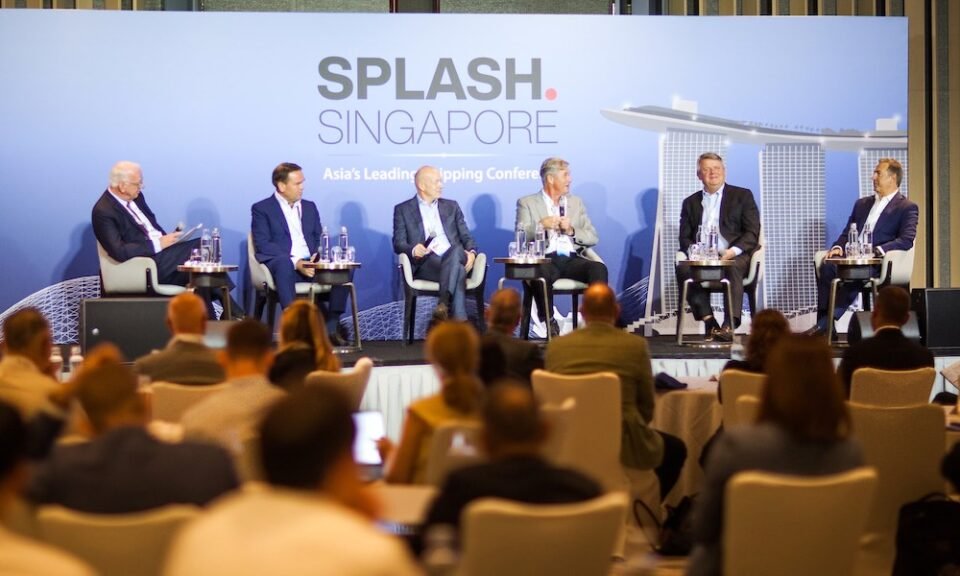
Réunis lors de la conférence maritime Splash Singapore, les dirigeants mondiaux du transport de vrac sec estiment que la fragmentation des routes commerciales, les sanctions et les exigences environnementales européennes réduisent l’efficacité de la flotte mondiale, maintenant une demande élevée en navires malgré une croissance modérée des volumes physiques.
Le secteur maritime du transport de vrac sec aborde le quatrième trimestre 2026 dans une configuration opérationnelle nettement plus robuste qu’anticipé par les armateurs. Lors du panel consacré aux perspectives de marché à la conférence Splash Singapore, les principaux états-majors du secteur ont souligné que le morcellement croissant des flux d’échanges soutient artificiellement la demande de navires indépendamment d’un boom des volumes physiques. Le directeur général de G2 Ocean, Arthur English, a ainsi reconnu sa surprise face à la fermeté des taux, particulièrement sur le segment des petits vracs où les tonnages sous-jacents stagnent, attribuant l’intégralité de cette croissance aux perturbations géopolitiques et aux congestions portuaires.
Cette transformation revêt une dimension structurelle selon Jan Rindbo, directeur général de l’armateur danois Norden, qui constate un éclatement de la flotte marchande mondiale en sous-flottes cloisonnées. Les régimes de sanctions internationales, les conflits au Moyen-Orient et les réglementations environnementales européennes déterminent désormais quels navires sont habilités à opérer sur chaque ligne, entraînant une érosion de la productivité globale et une baisse du taux d’utilisation de la flotte mondiale. Cette fragmentation est accentuée par les chargeurs eux-mêmes, qui diversifient délibérément leurs sources d’approvisionnement en matières premières pour réduire leur dépendance nationale, générant des schémas d’acheminement plus complexes et des distances accrues.
Sur le front de l’offre de tonnage, les dirigeants affichent une sérénité contrastant avec la frénésie de commandes constatée dans d’autres segments du shipping. Jan Rindbo qualifie le carnet de commandes de modeste par rapport aux pétroliers et indique que Norden réoriente son capital d’exposition des tankers vers le vrac sec en privilégiant l’achat d’unités d’occasion modernes plutôt que des commandes neuves aux délais de livraison dissuasifs. Pour Martin Fruergaard, directeur général de Pacific Basin, l’offre de navires Handysize demeure également maîtrisée, le carnet de commandes ne représentant qu’environ 8 % de la flotte tandis que 14 à 15 % des navires en service dépassent déjà les vingt ans d’âge, posant la question de la viabilité commerciale à court terme des tonnages issus du boom de commandes chinois de 2009-2012.
Sur les grands tonnages, le président de Seanergy Maritime et United Maritime, Stamatis Tsantanis, dresse un tableau particulièrement haussier en relevant qu’environ 400 Capesize sont actuellement en commande face à près de 900 navires existants qui atteindront 20 ans ou plus au cours des quatre prochaines années. Avec des chantiers navals saturés par les porte-conteneurs et les pétroliers, aucun créneau de livraison pour un Capesize ou un Newcastlemax n’est disponible avant décembre 2029 voire le premier semestre 2030 au mieux, Tsantanis mettant toutefois en garde contre la réactivation de chantiers navals dormants qui rappelle les dérives spéculatives de la période 2007-2010.
Au-delà du minerai de fer traditionnel, les perspectives de demande sont démultipliées par l’entrée en exploitation du gisement géant de Simandou en Guinée, dont les exportations croissantes vers les aciéristes chinois vont générer une impulsion spectaculaire en tonnes-milles sur l’axe atlantique et ouest-africain sur les trois à quatre prochaines années, tandis que les minerais australiens se réorienteront vers l’Inde. Jan Rindbo et Mark Jackson, directeur général du Baltic Exchange, soulignent en parallèle la montée en puissance de la bauxite et des matières premières critiques indispensables à l’électrification, aux centres de données et à l’intelligence artificielle, à l’image des concentrés de cuivre, du nickel et du manganèse, acheminés préférentiellement sur de plus petits vraquiers le long de nouvelles routes émergentes autour de l’Inde et de l’Afrique de l’Ouest.
