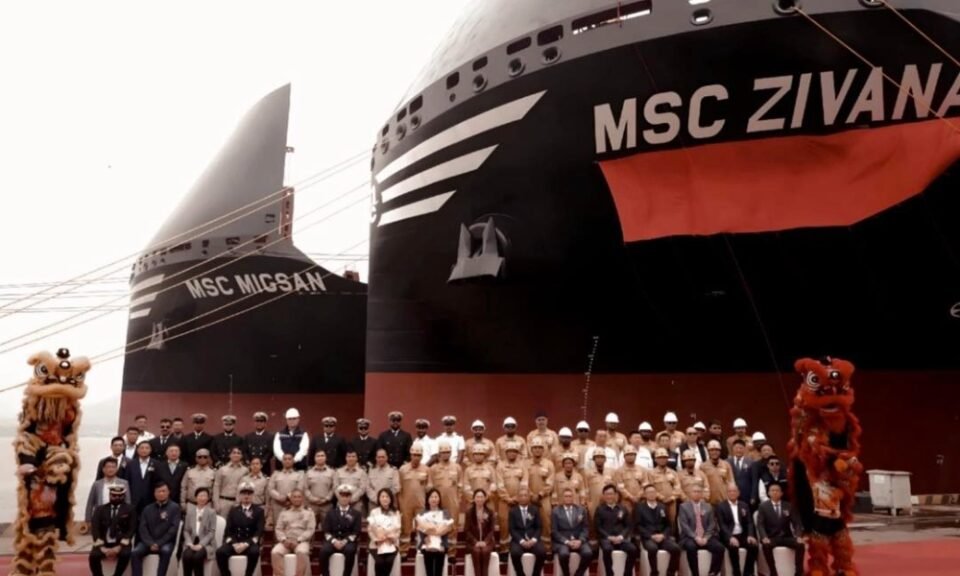
Alors que les commandes de porte-conteneurs neufs dépassent désormais 45 % de la flotte mondiale en service, plusieurs compagnies maritimes possèdent plus d’unités en chantier qu’en exploitation, préfigurant de vives tensions commerciales à mesure que ces capacités rejoindront le marché.
L’intensité sans précédent des programmes de constructions neuves dans le transport maritime régulier de conteneurs a atteint un seuil inédit, conduisant plusieurs armateurs à détenir un carnet de commandes plus volumineux que l’intégralité de leur flotte actuellement en exploitation. L’analyste maritime Lars Jensen, dirigeant du cabinet Vespucci Maritime, a ainsi recensé cinq compagnies figurant au sein du classement des cent premiers opérateurs mondiaux établi par Alphaliner dont les volumes commandés surpassent leurs capacités en service : la compagnie thaïlandaise Regional Container Lines affiche un ratio de 157 %, Zhonggu Logistics atteint 122 %, Kawa Shipping s’élève à 130 %, OVP Shipping se situe à 105 %, tandis que le transporteur vietnamien Hai An Transport enregistre un niveau spectaculaire de 368 %. De son côté, la filiale maritime interne du groupe de distribution Lidl, Tailwind Shipping, se positionne juste en deçà de ce seuil avec un carnet représentant 97 % de ses capacités actives.
Cette dynamique d’expansion soutient un gonflement continu du réservoir global d’approvisionnement en tonnage. Le cabinet d’analyse Linerlytica a indiqué cette semaine que le ratio mesurant le carnet de commandes par rapport à la flotte mondiale de porte-conteneurs en exploitation a franchi la barre des 45 %, s’établissant à son niveau le plus élevé enregistré depuis 2009. Cette progression fait notamment suite à la confirmation des dernières commandes de l’armateur danois Maersk pour 26 porte-conteneurs d’une capacité unitaire de 18 600 EVP, ainsi qu’au programme du groupe français CMA CGM portant sur 12 navires géants de 24 000 EVP. Selon les données compilées par Linerlytica, les chantiers navals totalisent désormais 1 925 porte-conteneurs en commande représentant un volume cumulé de 15,6 millions d’EVP, soit plus du double du pic post-pandémique de 7,6 millions d’EVP qui avait été relevé en août 2023.
Cette accumulation de tonnages neufs s’avère particulièrement marquée parmi les leaders du secteur. D’après les calculs établis par le cabinet spécialisé Sea-Intelligence, le carnet de commandes de Maersk avoisine environ 35 % de sa flotte existante, tandis que MSC et CMA CGM affichent chacun un ratio de 39 %, et que le transporteur chinois COSCO culmine pour sa part à 52 %. Les analystes de Sea-Intelligence ont souligné dans un rapport récent qu’il apparaît évident que le secteur s’achemine vers une âpre confrontation commerciale entre ces quatre grands armateurs. L’organisme avertit que l’entrée en service progressive de ces nouvelles unités contraindra chaque compagnie à rechercher impérativement des gains de parts de marché, ce qui risque de fragiliser sérieusement le maintien de la discipline de capacité observée sur les différentes liaisons maritimes.
Jusqu’à présent, les perturbations opérationnelles globales ont continué d’absorber d’importants volumes de cales, tandis que le recours à des annulations systématiques d’escales et une gestion rigoureuse des déploiements ont permis aux transporteurs de conserver des taux de remplissage élevés en dépit de la vague massive de livraisons qui se profile. Néanmoins, une seconde secousse pourrait survenir simultanément avec la réintégration progressive des services Asie-Europe par la voie du canal de Suez. La reprise des transits par ce passage raccourcira significativement les temps de navigation et libérera ainsi une capacité substantielle de navires qui se trouvait jusqu’alors mobilisée par les déroutement autour du cap de Bonne-Espérance. L’épreuve déterminante pour l’industrie du conteneur se matérialisera lorsque ces tonnages restitués viendront percuter de plein fouet les livraisons issues du plus vaste carnet de commandes jamais enregistré dans l’histoire maritime.
